Anfangs ausgelacht und demoliert
Der Bankomat wird 50 - und erfreut sich nach wie vor großer Beliebtheit. Doch in der Rückschau hat die Geldausgabemaschine, die den Kunden lange Wartezeiten am Schalter erspart, auch dazu beigetragen, Schalterbeamte und Bankfilialen überflüssig zu machen. Mittlerweile gilt er als Beispiel für die neue digitalisierte Arbeitswelt.
Dieser Artikel ist älter als ein Jahr.
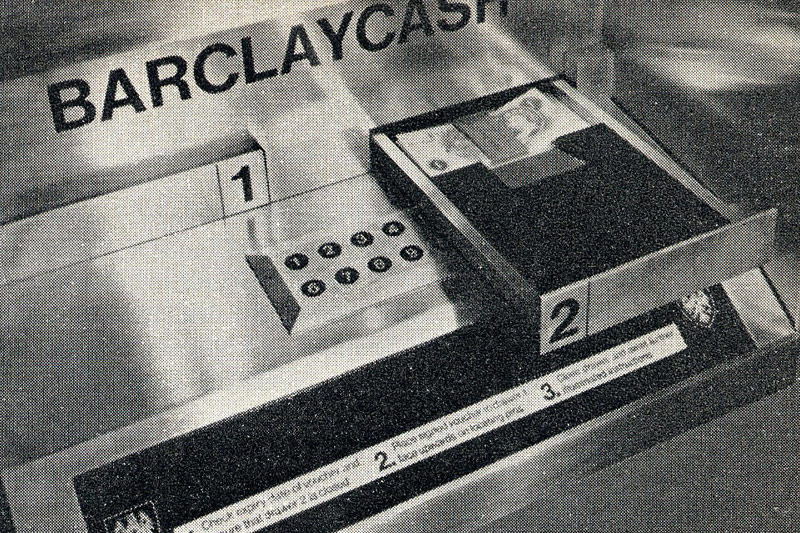
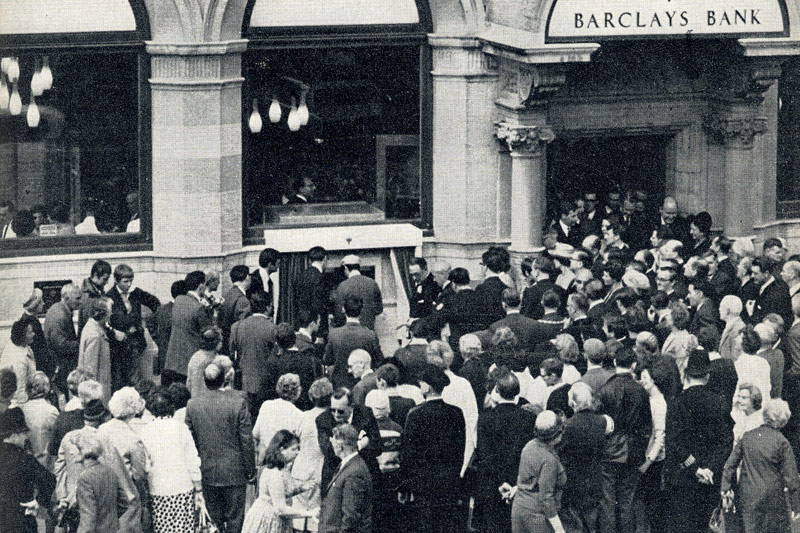
Der Startschuss fiel am 27. Juni 1967. Damals nahm die Barclays Bank in London den ersten Bankomaten in Betrieb, von den Zeitungen damals liebevoll „robot cashier“ (Roboterkassierer) genannt. Der silberne Kasten spuckte zunächst nur Zehn-Pfund-Noten im Austausch gegen einen Papierzettel aus. Er wurde verlacht, von Vandalen zerstört, aber schließlich doch angenommen: In den frühen 1970er Jahren arbeiteten seine Nachfolgemodelle bereits mit Bankkarte und PIN-Code und lieferten neben Cash auch Kontoauszüge.
Barclays
Zettel rein, Schublade auf: Der erste Bankomat wurde 1967 im Londoner Außenbezirk Enfield aufgestellt
Internet löst Bankomaten von der Bank
Seither sind viele Generationen von Bankomaten ins Land gegangen. Aus der reinen Geldausgabemaschine entwickelten sich Hybridtypen wie der Geldeinzahlautomat und Multifunktionsgeräte, die dem Kunden im Inneren der Filiale kompliziertere Bankvorgänge wie Überweisungen ermöglichen. In Österreich sind momentan rund 9.000 Bankomaten in Betrieb.
Barclays
Erster Kunde: Seriendarsteller Reg Varney. Publikumswirksame Einweihung von Barclays’ „robot cashier“.
Seit man sie über das Netz verbinden kann, sind diese Geräte nicht mehr - wie noch vor zwanzig Jahren - ausschließlich bei Banken zu finden. In Österreich hat sich etwa die US-Firma First Data auf das Geschäft mit Bankomaten spezialisiert, die in Einkaufszentren und Supermärkten aufgestellt sind. Der nach eigenen Angaben „führende Aufsteller von Geldautomaten außerhalb von Bankfilialen“ positioniert seine Geräte dort, wo Anbieter sich für ihren Standort eine „Erhöhung der Attraktivität“ erhoffen.
Geldmaschine als Luxus für kleine Orte
Die Aufstellung und Wartung dieser Geräte ist allerdings kostenpflichtig. Einkaufszentren können sich diesen Service eher leisten als Gemeinden, die ihr Ortszentrum auch nach Schließung der Bankfiliale weiter lebendig halten wollen. Denn der Service ist umso günstiger, je häufiger ein Gerät genutzt wird. Im Februar ging der Fall eines kleinen, steirischen Ortes durch die Medien, der jährlich 5.000 Euro an First Data zahlte, um einen letzten Bankomaten im Ortszentrum zu halten.
Die meisten der rund 1.000 Geldausgabeautomaten von First Data findet man in Tankstellen, Supermärkten und Einkaufszentren, während öffentlich in Hausfassaden integrierte Bankomaten, die von der den heimischen Banken gehörenden Payment Services Austria (PSA) betreut werden - derzeit rund 7.500 - im Rückzug begriffen sind. Jeder siebente Bankomat wird in Österreich mittlerweile von einem Drittanbieter wie First Data oder der US-Firma Euronet 360 Finance Limited betrieben.
Streitfall Bankomatgebühr
Dabei kann der Bankomatbetrieb durch kommerzielle Unternehmen durchaus zum Politikum werden, wenn er - wie im oben erwähnten Fall - den Einzelhandel benachteiligt oder dem Kunden Gebühren verursacht, die nicht so leicht zu erkennen sind.
APA/Georg Hochmuth
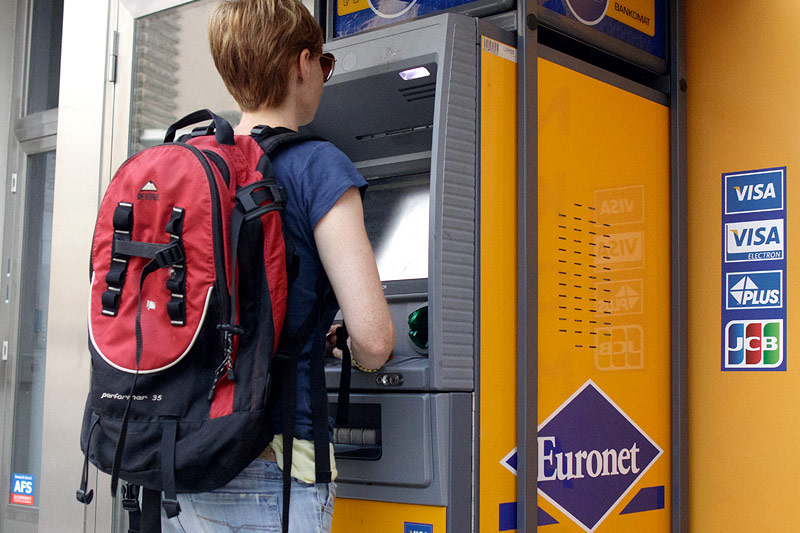
Rund die Hälfte aller Euronet-Bankomaten hebt vom Kunden eine Gebühr ein
Denn die Firma Euronet, die Geräte unter anderem auf Bahnhöfen und in Supermärkten betreibt, holt sich ihre Kosten beim Kunden zurück: Rund 70 ihrer insgesamt 120 Geräte werden kostenpflichtig betrieben. Die 1,95 Euro Gebühr, die Euronet direkt vom Kundenkonto einhebt, sorgen seit 2016 für Proteste unter Konsumentenschützern. Bis jetzt sind die Diskussionen um die Bankomatgebühr nicht abgerissen. Zuletzt forderte Konsumentenschutzminister Alois Stöger (SPÖ) im Mai, kostenpflichtige Bankomaten eindeutig zu kennzeichnen.
Bankomat goes Onlinebanking
Der Auftritt der Bankomaten selbst hat sich ebenfalls gewandelt. Ihre Oberfläche wird der des Onlinebankings am Heimcomputer immer ähnlicher: Die neue Generation arbeitet häufig mit Touchscreens sowie Kopfhörerbuchsen, mit deren Hilfe auch Sehbehinderte über ein Audiomenü Geld beheben können.
Deutsches Bundesarchiv/Günther Paalzow unter cc by-sa
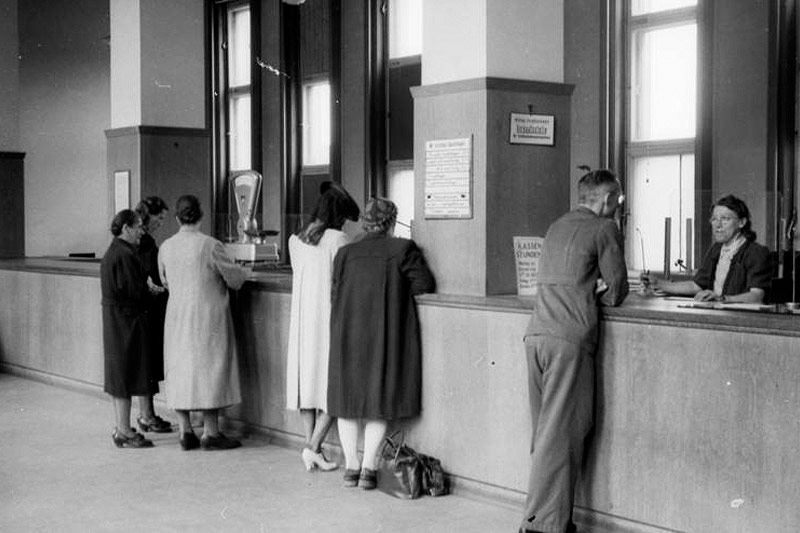
Scheine nur am Schalter: Sparkassenfiliale Ende der 1940er Jahre, kurz nach der Währungsreform
Vorbei sind die Zeiten, in denen sich am Monatsersten vor dem Geldschalter der Bank eine Schlange bildete, während der Kassier hinter der Panzerglasscheibe den Daumen befeuchtete und Scheine hervorzählte. Tatsächlich ist der Bankomat einer der wenigen Roboter, mit dem wir wirklich im Alltag zu tun haben und der klar vor Augen führt, was die Digitalisierung, deren Auswirkungen auf den Jobmarkt oft so abstrakt diskutiert werden, bedeutet: weniger Menschenkontakt, dafür ein Monitor und leises Surren. Mit Unterstützung des Geräts übernimmt der Kunde die Aufgabe, die zuvor ein Angestellter für ihn erledigte. Und wenn er Pech hat, soll er dafür auch noch zahlen.
„Automatische Schalterbeamtenmaschine“
Rückblickend war die Bezeichnung des ersten Londoner Bankomaten als „Roboterkassier“ also geradezu visionär. Und bis heute heißen Bankomaten im angelsächsischen Sprachraum nach wie vor „Automated Teller Machines“, (ATM) also „automatische Schalterbeamtenmaschinen“.
In ländlichen Gegenden hat der Bankomat im Verbund mit dem Onlinebanking aber nicht nur den Schalterbeamten überflüssig gemacht, sondern auch dafür gesorgt, dass ganze Filialen geschlossen wurden. Bis letztlich auch er selbst, die Geldmaschine, aus dem Ortsbild verschwand, um im Shoppingcenter wieder aufzutauchen. 50 Jahre Bankomat, das bedeutet auch: 50 Jahre Präzedenzbeispiel eines Roboters, der seine Wirkung auf Wirtschaft und Arbeitsmarkt zeigt.
Links: